SOMMAIRE
Transmettre un bien immobilier de son vivant ou après son décès est une décision patrimoniale importante qui nécessite une bonne compréhension des règles en vigueur. Entre donation et succession, les implications fiscales et légales diffèrent, influençant les stratégies à adopter pour optimiser la transmission.
En France, la donation permet d’anticiper la transmission de son patrimoine en bénéficiant d’avantages fiscaux sous certaines conditions. La succession, quant à elle, intervient au décès du propriétaire et suit les règles de dévolution légale, sauf dispositions particulières prises en amont.
Pour encourager l’accession à la propriété et dynamiser le marché immobilier ainsi que l’investissement locatif, une nouvelle exonération temporaire a été introduite dans la loi de finances 2025.
Cette mesure permet, sous conditions, d’effectuer une donation jusqu’à 100 000 euros par donateur et 300 000 euros par donataire sans taxation, si les fonds sont destinés à l’achat d’un logement neuf livré ou en VEFA, ou encore dans le but d’une rénovation.
Ce guide détaillé vous accompagne dans la compréhension des mécanismes de donation et de succession immobilière, des obligations fiscales associées, ainsi que des stratégies pour transmettre votre patrimoine de manière optimisée.
Exonération temporaire de taxes sur les donations pour projets immobiliers (2025-2026)
Présentation de la mesure
Face à la crise du logement et aux difficultés d’accession à la propriété, le gouvernement a introduit, dans la loi de finances pour 2025, une exonération temporaire des droits de mutation à titre gratuit (DMTG) pour certaines donations destinées à financer des projets immobiliers.
Cette mesure permet aux parents, grands-parents et arrière-grands-parents (oncles et tantes s’il n’y a pas d’enfants) de donner jusqu’à 100 000 euros par donataire sans taxation, à condition que cette somme soit affectée à :
- L’achat d’un logement neuf ou d’un bien en vente en l’état futur d’achèvement (VEFA).
- La réalisation de travaux de rénovation énergétique éligibles au dispositif MaPrimeRénov’.
Ce dispositif s'applique depuis le 15 février 2025. Pour l'achat d'un logement neuf ou en VEFA et pour les travaux de rénovation énergétique, l'échéance est fixée au 31 décembre 2026. Il a pour objectif de soutenir le marché immobilier neuf (dont les ventes ont lourdement chuté depuis un an et demi), favoriser la transmission anticipée du patrimoine familial, et faciliter l’accès à la propriété pour les jeunes générations.
Conditions d’éligibilité à l’exonération des DMTG
Les personnes concernées
Donateur : les parents, grands-parents ou arrière-grands-parents peuvent donner à leurs enfants, petits-enfants et arrière-petits-enfants, et neveux ou nièces s’il n’y a pas d’enfants.
Donataire : les bénéficiaires doivent être des descendants directs. Toutefois, en l’absence de descendance, cette exonération peut s’appliquer aux neveux et nièces.
Montants autorisés
Chaque donateur peut transmettre jusqu’à 100 000 euros exonérés de droits de mutation. Un même donataire peut recevoir jusqu’à 300 000 euros au total de différents donateurs.
Affectation des fonds
Les sommes données doivent être utilisées dans un délai de six mois après leur réception pour :
- L’achat d’un bien immobilier neuf ou en VEFA, qui devra être occupé en résidence principale par l’acheteur ou un locataire pendant au moins cinq ans. En VEFA, l'acte authentique d'acquisition doit être signé au plus tard le dernier jour du sixième mois suivant le versement du don. Une fois cette condition satisfaite, les appels de fonds postérieurs à ce délai peuvent être réglés avec les sommes données sans remettre en cause l'exonération..
- Des travaux de rénovation énergétique financés par MaPrimeRénov’, à condition que le bien soit utilisé en résidence principale pendant cinq ans après la fin des travaux.
L'affectation des fonds à la construction d'une résidence principale ou à l'acquisition d'un terrain à bâtir suivie de construction ne sont pas éligibles au dispositif. De même, le don ne peut pas être utilisé pour rembourser un prêt contracté pour un achat dont l'acte authentique est antérieur au 15 février 2025.
l'administration fiscale a précisé que l'apport des sommes données à une SCI (même si celle-ci acquiert un logement neuf) ne satisfait pas la condition d'affectation (BOFiP du 4 septembre 2025). Le don doit être directement utilisé par le donataire personne physique pour son propre achat. Cette règle est valable y compris si l'apport se fait sous forme de compte courant d'associé. Le don exonéré ne peut pas servir à financer indirectement une acquisition réalisée par une société : l'apport ou le prêt des sommes données à une SCI ne satisfait pas la condition d'affectation. Le LLI nécessitant une acquisition par une personne morale, le dispositif de l'article 790 A bis ne peut donc pas être utilisé pour financer directement un investissement LLI.
Restrictions et engagements
Tout d’abord, le donataire ne peut pas louer le logement à un membre de son foyer fiscal (ex. : un enfant ou un conjoint fiscalement rattaché). Ensuite, l’exonération ne concerne que les sommes d’argent données et non les donations en nature (biens immobiliers, meubles, etc.).
Si le donataire ne respecte pas ces conditions (ex. : revente du bien avant cinq ans), il devra rembourser les droits de mutation exonérés, avec des pénalités éventuelles.
Attention, l'exonération ne pourra pas être accordée si le bénéficiaire a déjà profité d’un crédit d’impôt ou d’une déduction fiscale liée à l’investissement immobilier financé par cette donation.
Code Général des Impôts, legifrance.gouv.fr
Cumul avec les abattements existants
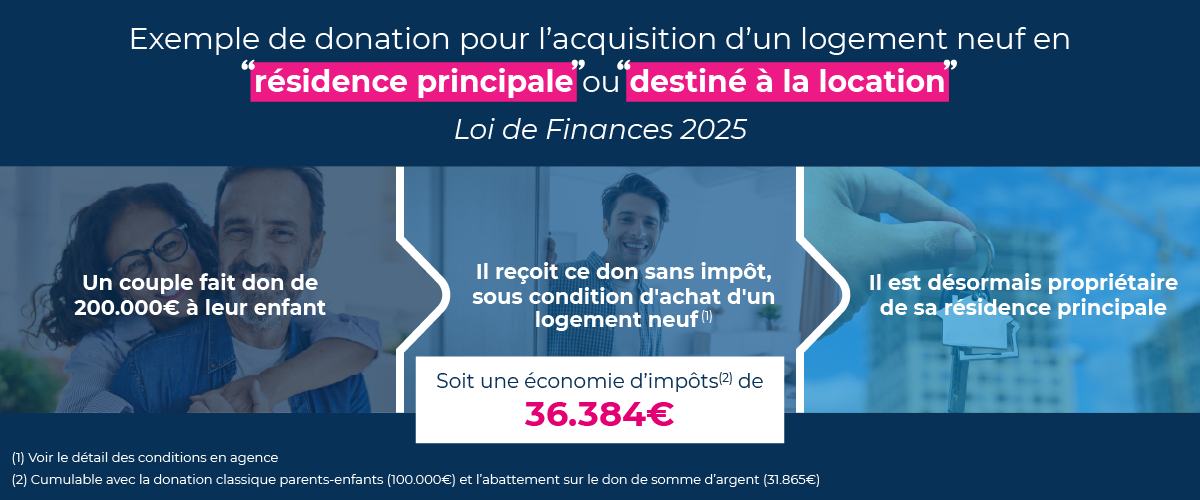
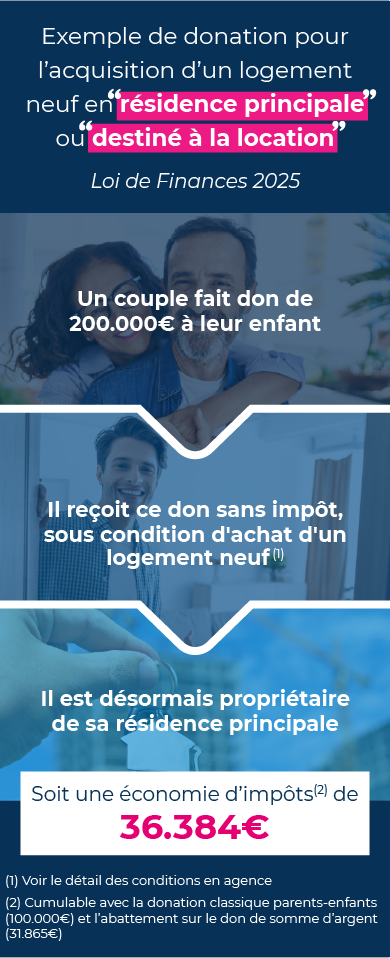
L’une des grandes forces de cette mesure est qu’elle est cumulable avec les abattements classiques en vigueur pour les donations. En effet, l’exonération de droit commun stipule qu’un parent peut donner 100 000 euros à un enfant tous les 15 ans, sans impôt. Il convient de savoir qu’une donation exonérée dans le cadre de la loi de finances 2025 ne consomme pas cet abattement.
Cela signifie qu'un parent peut théoriquement donner 200 000 euros à un enfant sans taxation (100 000 € dans le cadre classique + 100 000 € grâce à l’exonération temporaire).
Selon Pascal Boulanger, président de la Fédération des promoteurs immobiliers, cette exonération était demandée par les professionnels du secteur depuis plusieurs années pour soutenir la construction neuve.
Jean-Philippe et Catherine sont un couple aisé, parents d’Aurélie qui souhaite devenir propriétaire d’un appartement neuf à Montpellier. Grâce au dispositif temporaire d'exonération des droits de donation, les parents d’Aurélie peuvent lui transmettre une somme importante sans impôt.
Après des recherches minutieuses, Aurélie sélectionne un T3 neuf d'une valeur de 270 000 €. Pour financer cette acquisition, Aurélie peut bénéficier d'une donation familiale exonérée jusqu'à 300 000 €, répartie entre plusieurs donateurs.
- Jean-Philippe (son père) lui donne 80 000 €,
- Catherine (sa mère) ajoute 70 000 €.
- Charles et Hélène (ses grands-parents) complètent avec 12 000 € chacun.
Grâce à cette transmission exonérée, Aurélie peut couvrir 174 000 €, soit quasiment 65 % du coût d'achat, sans avoir à payer de droits de donation. En respectant les conditions du dispositif, notamment l'obligation d'acheter un logement neuf dans les 6 mois et de l'utiliser comme résidence principale, cette opération lui permet d'accéder à la propriété avec une fiscalité allégée. Il lui suffira juste de contracter un crédit immobilier classique pour la somme restante, soit 96 000 €.
Les principes de la donation immobilière
Qu’est-ce qu’une donation immobilière ?
La donation immobilière est un acte par lequel une personne, appelée le donateur, transmet de son vivant la propriété d’un bien immobilier à une autre personne, le donataire. Contrairement à la succession, qui prend effet après le décès, la donation permet d’anticiper la transmission du patrimoine et d’en optimiser la fiscalité. Elle est soumise à des règles spécifiques et nécessite généralement l’intervention d’un notaire.
Donner un bien immobilier peut être un moyen efficace d’aider ses proches, tout en bénéficiant d’abattements fiscaux et en limitant les frais de succession à venir. Toutefois, cette opération n’est pas anodine et doit être réfléchie en fonction des besoins du donateur et des bénéficiaires.
Les différents types de donations
Il existe plusieurs formes de donations immobilières, adaptées aux objectifs du donateur et à la situation du donataire :
- Donation en pleine propriété : le donateur transmet l’intégralité des droits sur le bien. Le donataire devient propriétaire immédiatement et peut disposer du bien comme il l’entend (habiter, vendre, louer).
- Donation avec réserve d’usufruit : le donateur conserve l’usufruit du bien, c’est-à-dire le droit de l’utiliser ou d’en percevoir les revenus (loyers), tandis que le donataire reçoit la nue-propriété. À son décès, le donataire récupère automatiquement la pleine propriété sans frais supplémentaires.
- Donation-partage : cette forme de donation permet de répartir son patrimoine entre plusieurs bénéficiaires (souvent des enfants) pour éviter des conflits lors de la succession. Sous les conditions prévues par l'article 1078 du Code civil, les biens compris dans une donation-partage peuvent être évalués au jour de la donation-partage pour le calcul de la réserve, plutôt qu'au jour du décès.
La donation immobilière est une opération encadrée juridiquement et fiscalement. Elle doit répondre aux conditions suivantes :
Acte notarié obligatoire : toute donation immobilière doit être réalisée devant notaire, qui rédige un acte authentique et le fait enregistrer auprès de l’administration fiscale.
Évaluation du bien : la valeur du bien doit être déterminée avec précision, car elle sert de base au calcul des droits de donation. Une sous-évaluation peut entraîner un redressement fiscal.
Droits de donation et abattements : des abattements fiscaux sont applicables en fonction du lien de parenté entre le donateur et le donataire. En ligne directe (parents-enfants), chaque parent peut donner jusqu’à 100 000 euros tous les 15 ans sans taxation.
Ces règles permettent d’optimiser la transmission d’un bien immobilier tout en réduisant l’impact fiscal. Toutefois, il est conseillé de bien anticiper et de consulter un professionnel pour adapter la stratégie de donation à sa situation personnelle.
Les principes de la succession immobilière
Qu’est-ce qu’une succession immobilière ?
La succession immobilière désigne le processus par lequel un bien immobilier est transmis aux héritiers après le décès du propriétaire. Contrairement à la donation, qui permet d’anticiper la transmission de son vivant, la succession est régie par les règles du Code civil et peut donner lieu à des frais de succession plus ou moins élevés selon le lien de parenté et la valeur du patrimoine transmis.
En l’absence de dispositions particulières prises par le défunt (testament, donation-partage), la transmission du bien suit l’ordre légal de dévolution successorale, ce qui peut parfois générer des conflits ou des situations complexes, notamment en cas d’indivision entre plusieurs héritiers.
Les règles de dévolution successorale
Lorsqu’une personne décède sans avoir organisé la transmission de son patrimoine, ses biens sont répartis entre ses héritiers selon un ordre de priorité défini par la loi :
- Les héritiers réservataires : en France, les descendants (enfants, petits-enfants) bénéficient d’une part réservataire du patrimoine du défunt, qui ne peut être supprimée (sauf cas d’indignité ou de renonciation volontaire).
- Le conjoint survivant : en l’absence d’enfants, le conjoint peut hériter de tout ou partie des biens du défunt, selon la présence d’autres héritiers (parents, frères et sœurs).
- Les collatéraux et ascendants : si le défunt n’a ni conjoint ni descendants, le patrimoine revient à ses parents, frères et sœurs, ou à des membres plus éloignés de la famille.
Il est possible d’aménager ces règles en rédigeant un testament ou en réalisant une donation-partage de son vivant, permettant ainsi d’attribuer les biens à certains héritiers ou à des personnes extérieures à la famille (amis, associations, etc.).
Lorsqu’un bien immobilier entre dans une succession, plusieurs démarches sont obligatoires :
Déclaration de succession : les héritiers doivent déposer cette déclaration auprès de l’administration fiscale dans un délai de six mois après le décès (douze mois si le décès a eu lieu à l’étranger). Cette déclaration permet de calculer les droits de succession dus. Depuis le 1er janvier 2026, les dons manuels sont en principe déclarés en ligne. Les dons pour lesquels l'exonération de l'article 790 A bis est demandée constituent toutefois une exception : ils doivent être déclarés au moyen du formulaire papier n° 2735 auprès du service de l'enregistrement compétent.
Acte de notoriété : ce document, établi par un notaire, identifie officiellement les héritiers et leur part d’héritage. Il est indispensable pour réaliser les formalités administratives et bancaires liées au décès.
Partage ou indivision : si plusieurs héritiers héritent d’un même bien immobilier, celui-ci entre en indivision. Chaque héritier possède une quote-part du bien et doit obtenir l’accord des autres pour le vendre ou l’occuper. L’indivision peut être source de tensions et doit être résolue par un partage amiable ou, en dernier recours, par une vente judiciaire.
Paiement des droits de succession : selon le lien de parenté et la valeur du bien, les héritiers peuvent être soumis à des droits de succession, avec des abattements et des taux variables. En ligne directe (parents-enfants), un abattement de 100 000 euros par parent et par enfant s’applique avant taxation.
Fiscalité des donations et successions immobilières
Les abattements en vigueur
Les donations et successions immobilières sont soumises à des droits fiscaux calculés sur la valeur du bien transmis. Cependant, des abattements fiscaux permettent de réduire, voire d’éliminer, l’imposition en fonction du lien de parenté entre le donateur ou le défunt et le bénéficiaire.
Voici les principaux abattements en vigueur en 2026 (source : Service-Public.fr) :
- Entre parents et enfants : 100 000 euros par parent et par enfant, renouvelable tous les 15 ans.
- Entre grands-parents et petits-enfants : 31 865 euros par grand-parent et par petit-enfant.
- Entre frères et sœurs : 15 932 euros. Il peut y avoir une exonération totale de droits de succession dans certains cas, sous plusieurs conditions cumulatives (situation matrimoniale déterminée, âge de plus de 50 ans ou incapacité de travailler, domicile commun avec le défunt pendant les cinq dernières années).
- Entre oncles/tantes et neveux/nièces : 7 967 euros.
- Entre personnes non parentes : 1 594 euros (seulement sur les successions), ce qui rend ces transmissions particulièrement taxées.
Pour une personne en situation de handicap remplissant les conditions de donation ou de succession, un abattement supplémentaire de 159 325 € est applicable.
Ces abattements s’appliquent avant le calcul des droits de donation ou de succession, ce qui permet d’optimiser la transmission du patrimoine.
Les taux d’imposition
Après application des abattements, la partie taxable du bien immobilier est soumise à un barème progressif. Plus la valeur du bien transmis est élevée, plus le taux d’imposition augmente.
Pour les donations et successions en ligne directe (parents-enfants), les taux en vigueur sont :
Part taxable après
abattement |
Taux d'imposition |
| Jusqu'à 8 072 € |
5 % |
| De 8 072 € à 12 109 € |
10 % |
| De 12 109 € à 15 932 € |
15 % |
| De 15 932 € à 552 324 € |
20 % |
| De 552 324 € à 902 838 € |
30 % |
| De 902 838 € à 1 805 677 € |
40 % |
| Au-delà de 1 805 677 € |
45 % |
Les autres degrés de parenté sont soumis à des taux plus élevés, pouvant atteindre 60 % pour les transmissions entre personnes non apparentées.
Les exonérations spécifiques
Certaines situations permettent d’être exonéré totalement ou partiellement des droits de donation et de succession.
Le conjoint (époux) survivant et le partenaire de PACS
Ils sont exonérés de droits de succession sur la part qu’ils reçoivent. Cependant, une donation réalisée du vivant du donateur est soumise aux mêmes règles que pour les autres héritiers (abattement de 80 724 euros).
Les biens professionnels
Les entreprises transmises sous certaines conditions bénéficient d’un abattement de 75 % de leur valeur imposable (dispositif Dutreil).
Les donations de sommes d’argent exonérées
Au-delà des abattements classiques, un parent peut donner jusqu’à 31 865 euros en exonération totale à un enfant majeur, sous réserve que la donation soit déclarée et réalisée par virement, chèque ou espèces, et si le donateur est âgé de moins de 80 ans. Techniquement, un enfant peut donc recevoir d’un parent jusqu’à 131 865 € de donation totalement exonérée d’impôt (en prenant en compte les 100 000 € tous les 15 ans).
L’exonération temporaire pour l’immobilier
Dans le cadre de la loi de finances 2025, une nouvelle mesure permet d’exonérer jusqu’à 100 000 euros par donateur et 300 000 euros par donataire pour les donations destinées à financer l’achat d’un logement neuf ou la réalisation de travaux de rénovation énergétique.
Stratégies d’optimisation de la transmission Immobilière
Anticiper la transmission de son patrimoine immobilier permet de réduire la fiscalité et d’éviter les conflits familiaux. Plusieurs stratégies peuvent être mises en place pour optimiser la donation ou la succession d’un bien immobilier tout en préservant les intérêts du donateur et du donataire.
Anticiper la transmission
C’est le b. a.-ba pour le patrimoine immobilier. Transmettre ce patrimoine de son vivant, plutôt que d’attendre la succession est l’une des solutions les plus efficaces pour alléger la fiscalité.
- Profiter des abattements renouvelables : les abattements fiscaux en vigueur (100 000 € par parent et par enfant, renouvelables tous les 15 ans) permettent d’échelonner la transmission et d’optimiser la fiscalité.
- Préparer les modalités successorales : en anticipant la transmission par donation-partage ou testament, on évite une indivision conflictuelle entre héritiers.
- Limiter les droits de succession : en réduisant progressivement son patrimoine via des donations, on diminue la valeur taxable au moment du décès.
Utiliser le démembrement de propriété
Le démembrement de propriété consiste à séparer la nue-propriété et l’usufruit d’un bien immobilier. Dans la donation de la nue-propriété, le donateur conserve l’usufruit (droit d’habiter ou de percevoir les loyers), tandis que le donataire reçoit la nue-propriété. À son décès, l’usufruit disparaît automatiquement et le donataire devient pleinement propriétaire, sans payer de droits de succession supplémentaires.
La donation de la nue-propriété permet d’abaisser la base taxable de la donation, car seule la valeur de la nue-propriété est soumise aux droits. Plus le donateur est âgé, plus la valeur fiscale de l'usufruit diminue et celle de la nue-propriété augmente. À valeur de bien identique, une donation de nue-propriété réalisée plus tôt permet donc généralement de réduire davantage l'assiette des droits de donation.
Voici les taux d’évaluation de l’usufruit en fonction de l’âge du donateur (source : Code général des impôts, article 669) :
| Âge du donateur |
Valeur de l'usufruit |
Valeur de la nue-propriété |
| Moins de 21 ans |
90 % |
10 % |
| 21 à 30 ans |
80 % |
20 % |
| 31 à 40 ans |
70 % |
30 % |
| 41 à 50 ans |
60 % |
40 % |
| 51 à 60 ans |
50 % |
50 % |
| 61 à 70 ans |
40 % |
60 % |
| 71 à 80 ans |
30 % |
70 % |
| 81 à 90 ans |
20 % |
80 % |
| Plus de 90 ans |
10 % |
90 % |
Donation et succession du patrimoine immobilier : Les pièges à éviter
Transmettre un bien immobilier, que ce soit par donation ou succession, est une démarche qui demande une bonne anticipation et une connaissance des règles fiscales et juridiques. Certaines erreurs peuvent avoir des conséquences coûteuses ou compliquer la gestion du patrimoine familial. Voici les principaux pièges à éviter et des conseils pour sécuriser votre transmission.
Sous-estimer la valeur du bien : L’administration fiscale peut procéder à un redressement fiscal si elle estime que la valeur déclarée est inférieure à la valeur réelle du marché. Il est conseillé de faire appel à un notaire ou à un expert immobilier pour obtenir une estimation fiable et éviter tout contentieux avec le fisc.
Négliger les formalités administratives : Une transmission mal préparée peut entraîner des retards ou des blocages, notamment en cas de succession conflictuelle. Il faut impérativement enregistrer la donation par un acte notarié et vérifier que le bien est en règle et les titres de propriété valides (absence de servitude, dette hypotécaire, litige...). Dans le cas d’une succession, il faut déposer une déclaration fiscale dans les 6 mois suivant le décès (pénalités en cas de retard).
Ne pas anticiper les besoins futurs : Le donateur doit veiller à ne pas compromettre sa propre sécurité financière en transmettant trop tôt une partie de son patrimoine sans conserver de droits d’usage ou prévoir de ressources suffisantes pour subvenir à ses besoins. Pour éviter cela, il faut privilégier la donation avec réserve d’usufruit.
Oublier les conséquences de l’indivision : Les indivisaires représentant au moins deux tiers des droits indivis peuvent effectuer certains actes d'administration. L'unanimité est cependant requise pour toute décision concernant la disposition ou l'exploitation normale du bien (vente, travaux, location). En cas de désaccord, la situation peut devenir bloquée. Ce problème peut être anticipé en optant pour une donation-partage.
Ignorer les dispositifs d’exonération fiscale : De nombreux dispositifs permettent d’optimiser la transmission d’un bien immobilier, mais ils sont parfois méconnus ou mal utilisés. Il serait dommage de ne pas profiter des abattements fiscaux renouvelables (100 000 € par parent et par enfant tous les 15 ans) ou de l’exonération temporaire 2025-2026 pour l’achat immobilier et les rénovations énergétiques.
Réussir son investissement locatif à Montpellier